8月房屋销售状况及贷款利息动态
根据(CREA)的数据,2026年8月的房屋销售总数为37,504套,同比下降6.9%。 在季节性调整后,与2026年7月相比,销售活动下降了0.7%。尽管房屋销售活动和价格趋势在过去四个月中基本保持不变,但经济环境的变化可能会影响未来的市场动能。 CREA的数据显示,8月全国平均房屋销售价格为668,219加元,同比上涨0.6%。同时,8月的新挂牌数量环比上升3.3%,结束了夏季连续三个月的下降趋势。
阅读全文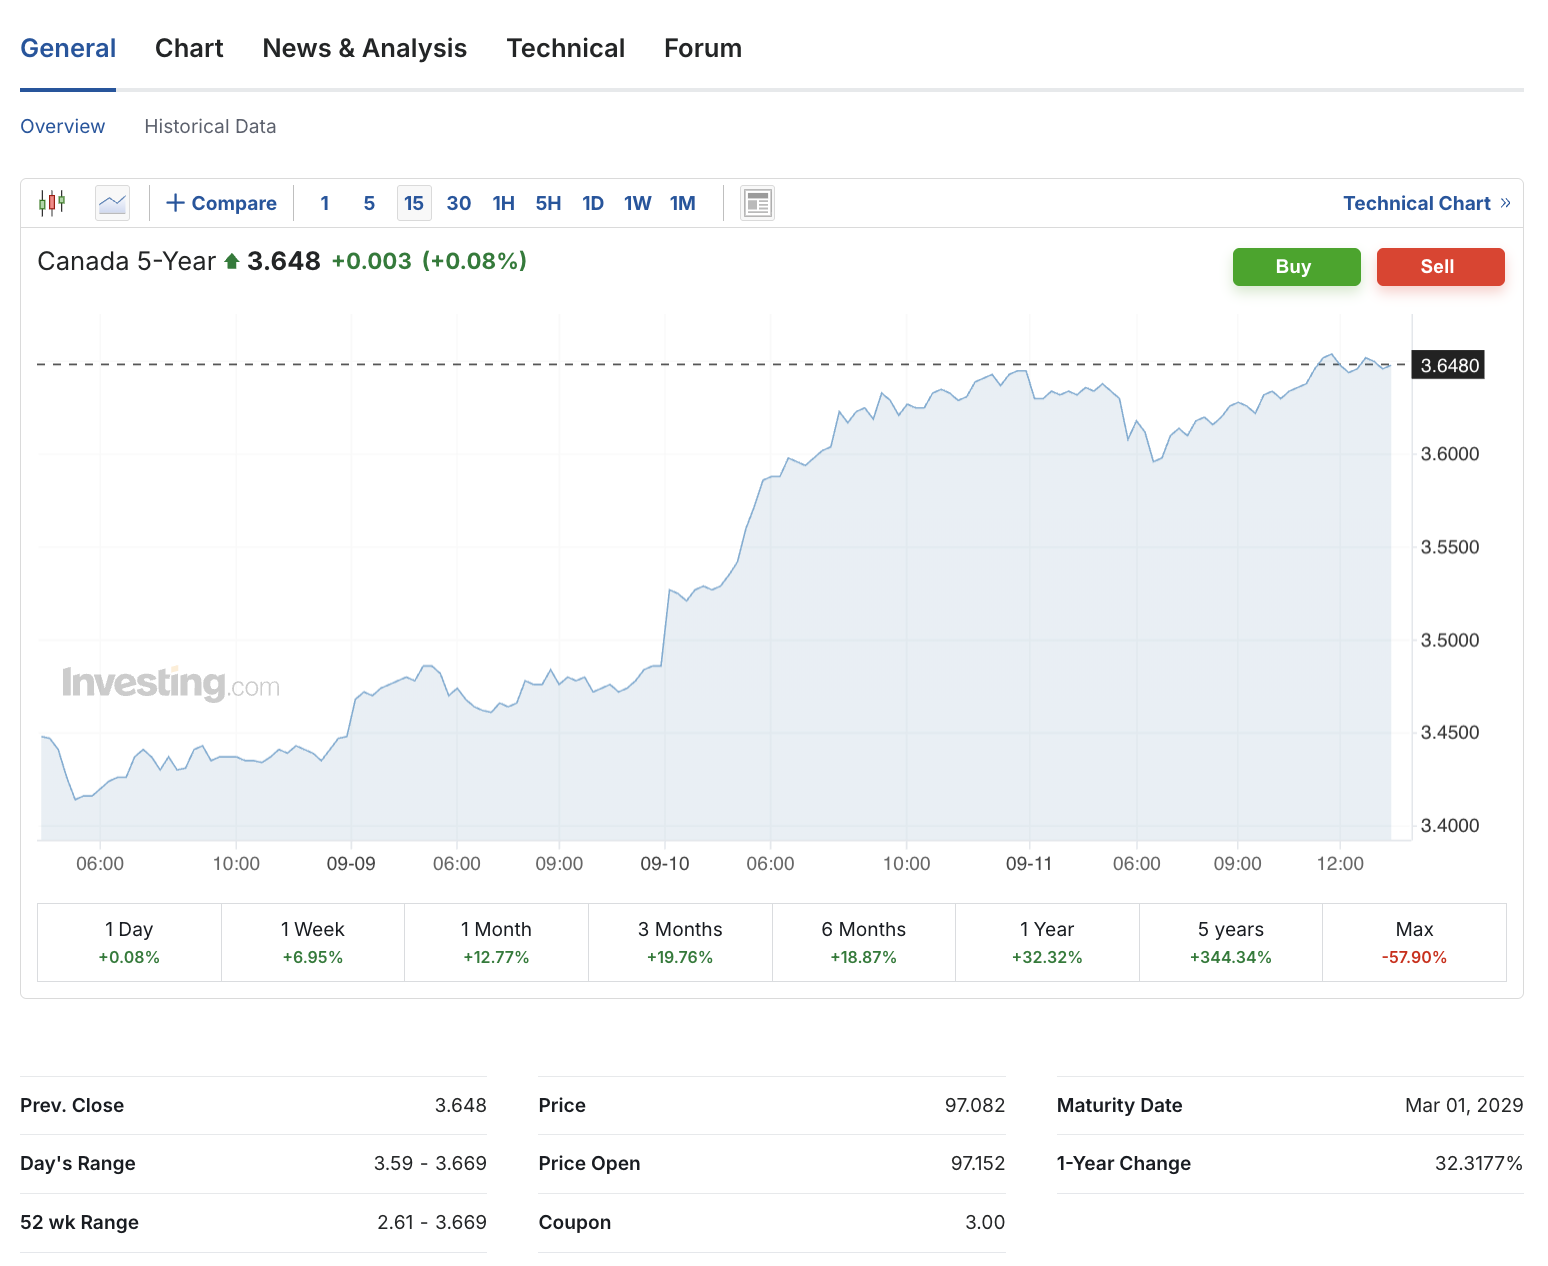
固定贷款利率上升
本周,加拿大5年期政府债券收益率上升了约四分之一个百分点,促使贷款机构提高固定抵押贷款利率。主要银行将固定利率上调了10到20个基点,但部分借款人可能面临更大的增加,因为一些可选择的折扣被撤回。 随着债券收益率的上升,贷款机构的利润空间受到挤压,尽管许多机构曾希望此次上升是暂时的。市场对未来通胀的担忧加剧,尤其是由于美国与伊朗之间的冲突导致能源供应中断,进一步推动了债券收益率的上升。 尽管加拿大的核心通胀指标仍接近2%,但全球债券收益率的上升正在影响加拿大的抵押贷款成本。固定利率和浮动利率之间的差距正在扩大,当前5年期固定利率已比可比的浮动利率高出约一个百分点。
阅读全文
央行继续按兵不动, 利率维持2.25%
2026年4月29日,加拿大央行 宣布维持基准利率在 2.25%。尽管通胀比过去一年有所缓解,但全球和加拿大经济前景在国际局势和油价上涨的情况下仍有很大的不确定性。 对已有房贷客户:浮动利率、HELOC 暂时没有变化, 供款压力短期内保持稳定。 目前很多经济学家的基本预期是加拿大央行在今年仍会维持利率不变。 您可以利用这个时机重新评估一下现在的贷款状况,保障现金流稳定, 未雨绸缪。
阅读全文
央行按兵不动,这次议息在看什么?
加拿大央行本次将基准利率维持在2.25%,Prime rate继续保持在4.45%。这一决定本身没有意外,但背后的逻辑值得单独看清楚。 这次的核心变量,是外部风险而不是本地经济。中东局势升级,直接冲击全球能源供应。由于霍尔木兹海峡运输受威胁,油价和天然气价格快速上行。央行判断,这会在未来几个月对通胀形成上行压力,即使当前核心通胀已经接近2%的目标。 但与此同时,加拿大本地经济在走弱。出口没有明显恢复,企业投资偏谨慎,失业率上升到6.7%。整体来看,增长动能在下降。 现在的局面是通胀有上行风险,但经济在降温。在这种“对冲状态”下,央行没有空间贸然行动,只能选择维持利率,继续观察。真正的关键要看在接下来几个月能源价格是否稳定,以及通胀是否出现二次扩散。 如果您正在考虑购房、续约或调整贷款结构,现在正是提前判断利率路径的关键阶段。欢迎直接电话联系,我们可以帮您把当前利率环境和贷款方案梳理清楚。
阅读全文
蛇年大吉, 央行降息
🐍🎉蛇年大吉!央行降息,房贷更轻松!🏡💰 🎊大年初一好消息—加拿大央行降息25个基点至3%!🎉 这意味着房贷月供可能减少,让大家的新年更加轻松愉快!🎁 🎉降息如何影响您的房贷? ✅ 浮动利率贷款(Variable Rate Mortgage): 🎉新年好运到,您的月供可能下降! 这意味着每月可以 省下一笔钱,无论是投资、储蓄还是提升生活品质,都是个好消息! ✅ 固定利率贷款(Fixed Rate Mortgage): 如果您的房贷 即将续约,现在是时候关注新利率,有机会锁定更低的利率,让未来的还款压力更小。 ✅ 新购房者 & 投资者: 降息可能会提升贷款能力,让买房变得更容易,同时也可能推动房市回暖。如果您计划在2025年买房,现在是时候关注市场,做好贷款准备! 🎯2025年房贷建议: 🎉 浮动利率客户:看看降息带来的变化,考虑是否继续持有浮动利率,或者转换到固定利率锁定低成本。 🎉 固定利率客户:如果贷款快要续约,现在可能是重新谈判利率、节省利息支出的好时机。 🎉 新购房者:可以提前申请贷款预批,为今年的房产投资做好准备。 🏡新的一年,祝您诸事顺遂,房贷轻松,财源滚滚!💰🎊 如果有任何贷款相关问题,欢迎随时联系我,我们一起制定最合适的贷款方案!✨😊
阅读全文Bank of Canada今日将政策利率降低0.25%
浮动利率客户可以享受即时利息降低。您的月供款不变, 但是利息的比重会降低。 固定利率不受今日降息影响, 而是依据债券收益来定。 Line of Credit的客户可以马上享受月付利息的降低。 私贷浮动利率的客户通常会因为floor rate 的设定而不会减少月供。实际情况按照您当初签订的合约。 您有任何对利率的困惑以及如何预备今后的贷款支付,请来电咨询。
阅读全文